Ahorro para los hijos: una hucha conjunta que dura
Construir un colchón económico para los hijos exige decisiones a 18 años vista. Cuenta para los 18, fondo indexado a su nombre o hucha clásica: cómo decidir, cuánto aportar y por qué no fallarla a la mitad.

El error que cometen casi todos los padres en el primer año
Nace el primer hijo y, a las pocas semanas, alguien plantea la idea: "deberíamos empezar a ahorrar algo para él". La intención es buena, el momento también, pero la ejecución suele ser desastrosa. Lo habitual es abrir una libreta de ahorro infantil al mes siguiente, ingresar cien euros y olvidarse. Cuatro años más tarde, la libreta tiene cuatro mil ochocientos euros, ha rendido prácticamente nada, y al revisarla por primera vez en serio descubrís que la inflación se ha comido alrededor del veinte por ciento del valor real. Habéis ahorrado, sí, pero habéis ahorrado mal.
El problema no es la cantidad, que en muchos hogares es lo mejor que se puede hacer al principio. El problema es la falta de estrategia. Ahorrar para los hijos a dieciocho años vista no se parece en nada a ahorrar para unas vacaciones o para un coche. Es un horizonte tan largo que las decisiones que toméis los tres o cuatro primeros años pesan más que las que toméis los diez siguientes. Y, sin embargo, casi siempre se decide en caliente, sin haber leído tres líneas sobre fiscalidad ni sobre el efecto del interés compuesto.
Por qué la libreta de ahorro infantil no resuelve nada
Las cuentas de ahorro infantil que ofrecen muchas entidades son, esencialmente, cuentas corrientes con un nombre amable y un tipo de interés que en los últimos años ha rondado entre el cero y el dos por ciento bruto. Eso, en un escenario de inflación entre el dos y el cinco por ciento como el que hemos vivido en los últimos años, significa que cada año que el dinero está parado pierde poder adquisitivo. Si ingresas cien euros al mes durante dieciocho años, al final del recorrido tienes alrededor de veintiún mil seiscientos euros nominales, pero su poder de compra real, en euros de hoy, es notablemente menor.
La segunda razón por la que esa libreta no funciona es que está pensada para retiradas, no para acumulación. Es decir, está construida para que metas y saques con facilidad, no para que el dinero crezca. Los productos de ahorro a largo plazo necesitan otra arquitectura: vehículos que aprovechen el interés compuesto, fricción ligera para que no se vacíen en un capricho, y una titularidad clara desde el principio.
Tres vehículos posibles y cuándo encaja cada uno
1. Cuenta para los dieciocho a nombre del hijo
La opción más institucional. Se abre una cuenta a nombre del menor, con los padres como representantes legales, y se hace una transferencia mensual fija. La virtud es que el dinero, jurídicamente, ya es del hijo desde el primer día, lo que tiene implicaciones fiscales y prácticas: cuando cumpla la mayoría de edad, accede automáticamente. La pega es que esa misma virtud puede convertirse en problema si no habéis preparado al chico o la chica para gestionar una cantidad relevante a los dieciocho. Hay familias que, conscientes de esto, abren la cuenta pero pactan internamente un acceso más gradual.
Ejemplo numérico: cien euros al mes durante dieciocho años en una cuenta sin remunerar dejan veintiún mil seiscientos euros nominales. Esa cantidad, recibida de golpe a los dieciocho, puede pagar una matrícula universitaria, una entrada a un alquiler o esfumarse en seis meses, según el contexto familiar.
2. Fondo indexado o cartera de fondos a nombre del hijo o del padre
El vehículo más eficiente desde el punto de vista financiero, también el que requiere más cabeza. Un fondo indexado global a un coste razonable, con aportaciones mensuales automatizadas durante dieciocho años, es estadísticamente la herramienta que mejor convierte ahorro en patrimonio. La rentabilidad histórica anualizada de los índices globales, en plazos largos, ha rondado entre el cinco y el siete por ciento real, después de inflación. Cien euros al mes durante dieciocho años con una rentabilidad media del cinco por ciento real se convierten en alrededor de treinta y cinco mil euros en términos de hoy, frente a los veintiún mil seiscientos de la libreta.
La decisión clave es a nombre de quién va el fondo. A nombre del menor implica trámites adicionales y rescate automático a los dieciocho. A nombre de los padres da más control, pero implica que el dinero forma parte del patrimonio fiscal del adulto durante todo el periodo. Cada familia tiene que decidir según su contexto, idealmente con un asesor que conozca la ley patrimonial vigente.
3. Hucha clásica complementaria
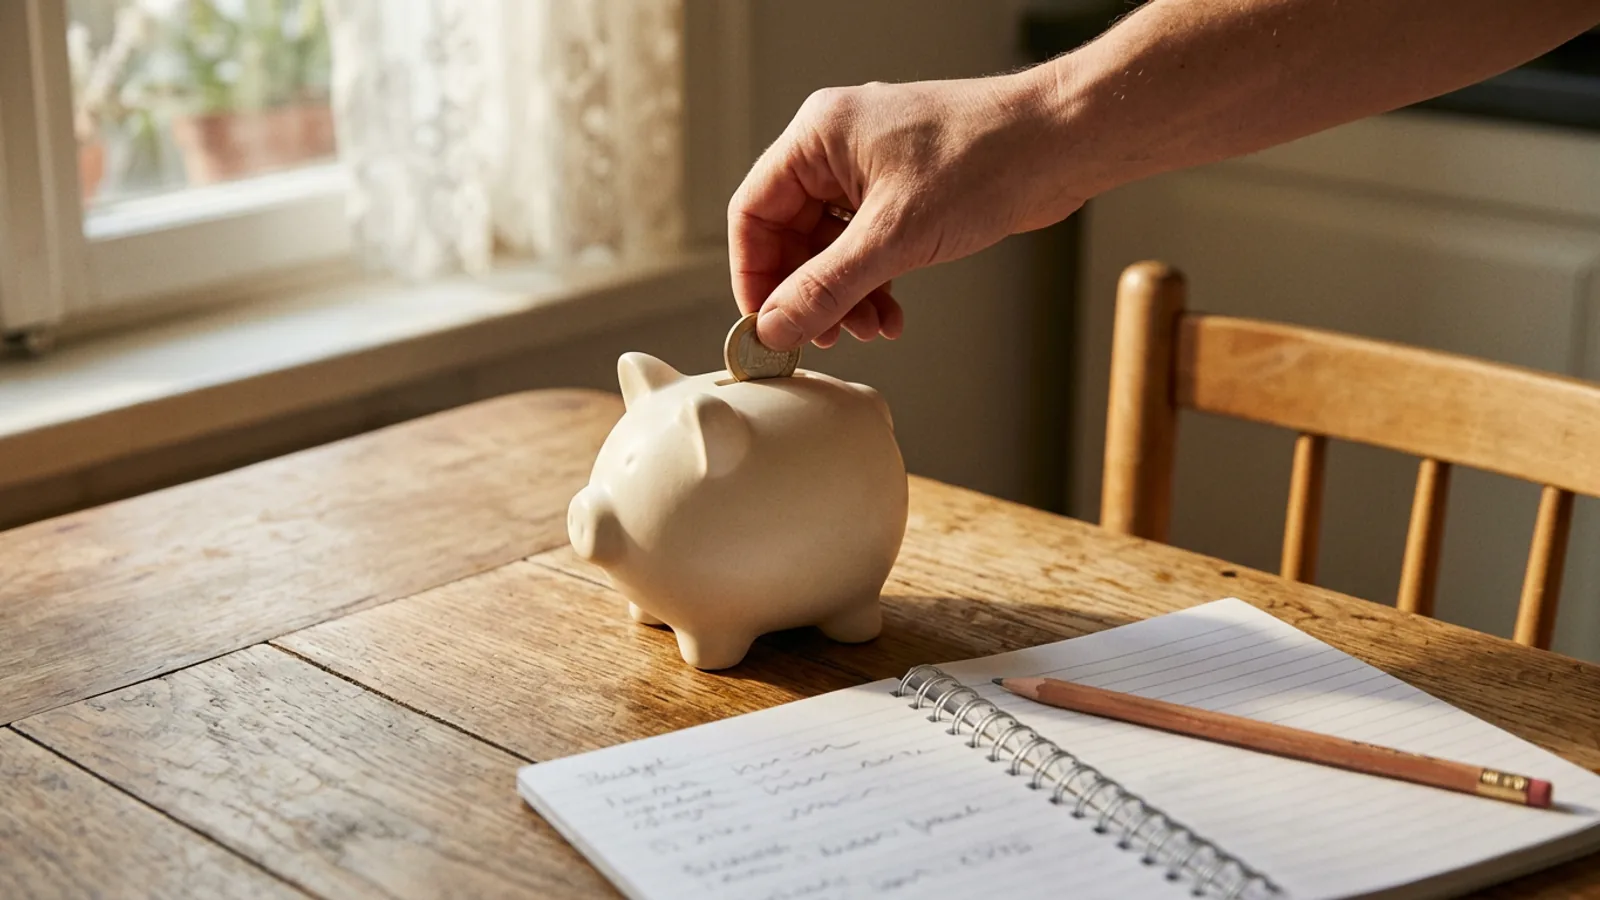
La hucha física, esa de cerámica con forma de cerdo o de bote opaco, sigue teniendo un papel pedagógico que no debe despreciarse. No sirve para acumular un capital relevante, pero sirve para que el niño aprenda, desde pequeño, a ver el ahorro como una práctica visible. Funciona como complemento, no como vehículo principal. Treinta euros al mes en una hucha que se vacía en hitos cortos, dos veces al año, enseña la mecánica del ahorro mejor que cualquier app.
El problema de no fallarla a mitad de camino
La parte más difícil del ahorro a dieciocho años no es elegir el vehículo, es no abandonarlo. La estadística no oficial pero sólida en este terreno dice que la mayoría de los planes de ahorro infantil se interrumpen entre el quinto y el séptimo año, casi siempre porque ha llegado un imprevisto familiar serio. La hipoteca sube, alguno de los dos cambia de trabajo, surge una reforma necesaria. Y entonces el plan, que iba bien, se pausa. Y muchas pausas no se reactivan jamás.
La única forma de reducir esa probabilidad es construir el plan con dos colchones: el ahorro para el hijo y el fondo de emergencia familiar. Si el segundo no existe, el primero acabará canibalizado en el primer susto serio. Si el segundo existe y tiene tres a seis meses de gastos cubiertos, el ahorro para el hijo puede funcionar como una cuenta intocable de verdad, no como una promesa que se rompe a la primera fricción.
Cómo gestionarlo a cuatro manos sin fricción
En una pareja con un solo hijo, el ahorro para el menor suele salir de un bote común alimentado por ambos. La aportación puede ser proporcional al ingreso de cada uno, lo cual es lo más razonable cuando los salarios son asimétricos, o estrictamente igualitaria. En los dos casos, el éxito del plan depende de dos cosas: que la transferencia esté domiciliada y automatizada, y que ambos miembros de la pareja tengan visibilidad sobre lo aportado y lo acumulado.
La visibilidad es lo que más se descuida y lo que más fricción genera a largo plazo. Si uno de los dos lleva la operativa y el otro "confía" pero no mira, en el año siete la conversación de cómo va el plan se vuelve incómoda. Cualquier sistema decente debería darte tres cosas: registro automático de la aportación, suma acumulada visible para los dos y posibilidad de revisar el histórico sin pelearse con un extracto bancario. ControlarGastos hace exactamente eso para los gastos compartidos del hogar y reparte los céntimos por mayor resto, no por truncamiento, para que nadie pague siempre el redondeo. Para la inversión en sí necesitarás además un broker o un gestor automatizado, pero la visibilidad de las aportaciones la puedes mantener en el mismo libro de cuentas familiar.
Conclusión: el regalo no es el dinero, es el hábito
Los padres que llegan al decimoctavo cumpleaños del hijo con una cantidad significativa han hecho dos cosas bien. La primera es haber elegido un vehículo razonable. La segunda, mucho más importante, es haber construido durante dieciocho años el hábito de tratar ese ahorro como sagrado. Esa segunda parte es la que casi siempre falla, y la que ningún producto financiero puede hacer por vosotros.
Lo que el chico o la chica reciben a los dieciocho no es sólo el saldo. Es también la prueba documentada de que sus padres mantuvieron una decisión durante casi dos décadas sin saltársela. Esa prueba, intangible, vale tanto como el dinero. Y, paradójicamente, sólo se construye haciendo cosas pequeñas, fijas y aburridas durante mucho tiempo. Que es, casi siempre, la definición real del trabajo financiero serio.
Sigue leyendo
Familia con hijos de relaciones anteriores: gastos cruzados
Hijos del primer matrimonio, hijos de la nueva pareja. Pension que sale, pension que entra, gastos especificos y gastos comunes. La aritmetica del afecto en familias reconstituidas exige claridad antes que generosidad.
Material escolar: el día más caro del verano
En la última semana de agosto, una familia con dos hijos en primaria puede dejarse trescientos cincuenta euros en una sola tarde. No es mala suerte: es un gasto previsible que conviene desmontar pieza a pieza para que ni asuste ni descoloque la economía de septiembre.
Ropa de niños: cuánto se gasta de verdad y cómo repartirlo
Las tallas de los pequeños duran tres o seis meses, las prendas se rompen antes de gastarse y el armario es un agujero sin fondo. Mirar el coste anual real ayuda a presupuestar mejor y a repartirlo con sentido entre los dos progenitores.
¿Te ha sonado familiar?
ControlarGastos automatiza el reparto de gastos en pareja, piso y entre amigos. Reparto al céntimo, sin discusiones.
Empieza gratis